

Ostatnia aktualizacja: 11 listopada 2026 r. Stan prawny: 11.11.2026.
Krótka odpowiedź: w przedszkolu i żłobku niepublicznym prowadzisz rozrachunki z każdym rodzicem: ile jest należne i ile wpłynęło. Comiesięczne zestawienie opłat dla rodzica zwykle nie jest fakturą VAT. Faktura „zw” powstaje, gdy nabywca jej zażąda (art. 106b ust. 2 i 3 ustawy o VAT). Moment przychodu z czesnego ustala księgowa, najczęściej na podstawie art. 14 ustawy o PIT. Twoja rola to czysta ewidencja wpłat i komplet dokumentów do biura.
Piątek, 9:40. Na koncie leży dwadzieścia przelewów. Jeden ma tytuł „za przedszkole”, drugi „opłata XI”, trzeci jest od pracodawcy mamy Antka, a w szufladzie czekają dwie koperty z gotówką. Księgowa prosi o zestawienie do południa. Znasz ten poranek?
Ten tekst jest dla Ciebie, jeśli prowadzisz przedszkole niepubliczne, punkt przedszkolny, żłobek albo klub dziecięcy i rozliczasz się z rodzicami. Nie zastępuje porady księgowej ani podatkowej. Dostajesz porządek w rozrachunkach, checklistę tego, co przekazać biuru, i jasne odesłanie do przepisów o fakturze. Szczegóły KSeF zostawiamy w osobnym poradniku o tym, kiedy wystawić fakturę, a kiedy zestawienie opłat.
Czym są rozrachunki z rodzicami w przedszkolu i żłobku?
To po prostu lista: ile rodzic ma zapłacić w danym miesiącu, ile już wpłacił i co jeszcze zostaje. Nic więcej i nic mniej.
W pełnych księgach rachunkowych taką ewidencję prowadzisz, bo ustawa o rachunkowości obejmuje m.in. spółki i inne osoby prawne (art. 2 ust. 1 pkt 1). Osoba fizyczna, spółka cywilna osób fizycznych albo spółka jawna osób fizycznych wchodzi do tych ksiąg dopiero po przekroczeniu progu. Chodzi o przychody netto ze sprzedaży za poprzedni rok obrotowy w wysokości co najmniej równowartości 2 500 000 euro (art. 2 ust. 1 pkt 2). Poniżej tego progu większość właścicieli prowadzi podatkową księgę przychodów i rozchodów. Która forma dotyczy Ciebie, potwierdza księgowa.
Nawet przy KPiR rozrachunki są Ci potrzebne na co dzień. Księga sama nie powie, kto spóźnia się z czesnym. Bez tej listy trudno też przygotować wezwanie do zapłaty przy zaległych opłatach.
Rozrachunki warto prowadzić osobno dla każdego dziecka albo umowy i rozbić kwoty na czesne, wyżywienie i zajęcia dodatkowe. Łatwiej wtedy wyjaśnić rodzicowi rachunek i przekazać księgowej czyste dane. Co powinien zawierać sam rachunek, pokazuje wzór rachunku dla rodzica.
Rachunek czy faktura – jakiego dokumentu używać na co dzień?
Na co dzień rodzic dostaje comiesięczne zestawienie opłat. To dokument rozliczeniowy z umowy, a nie faktura VAT.
Przy sprzedaży zwolnionej z VAT na podstawie art. 43 ust. 1 ustawy o VAT nie masz obowiązku wystawiać faktury z własnej inicjatywy (art. 106b ust. 2). Obowiązek pojawia się, gdy nabywca zażąda faktury w ciągu 3 miesięcy od końca miesiąca, w którym wykonano usługę albo otrzymano zapłatę (art. 106b ust. 3). Ministerstwo Finansów w pytaniach i odpowiedziach o KSeF 2.0 wskazuje, że czynności zwolnione dokumentuje się fakturą na żądanie nabywcy, a nie rachunkiem z art. 87 Ordynacji podatkowej.
W praktyce wygląda to tak:
| Sytuacja | Dokument dla rodzica albo firmy | Co z KSeF |
|---|---|---|
| SytuacjaRodzic płaci prywatnie i nie prosi o fakturę | Dokument dla rodzica albo firmyComiesięczne zestawienie opłat | Co z KSeFNie dotyczy |
| SytuacjaRodzic (konsument) prosi o dokument księgowy | Dokument dla rodzica albo firmyFaktura „zw” na żądanie | Co z KSeFPoza obowiązkowym KSeF |
| SytuacjaFirma, pracodawca albo JST płaci z NIP i żąda faktury | Dokument dla rodzica albo firmyFaktura „zw” na żądanie | Co z KSeFW KSeF, z limitem do końca 2026 r. |
| SytuacjaDotacja z gminy | Dokument dla rodzica albo firmyRozliczenie dotacji, bez faktury | Co z KSeFNie dotyczy |
Czesne i opieka w żłobku zwykle korzystają ze zwolnienia z VAT: art. 43 ust. 1 pkt 26 lit. a (jednostki systemu oświaty) albo pkt 24 (opieka nad dziećmi do lat 3). Wyżywienie i zajęcia dodatkowe nie zawsze idą w tym samym trybie. Tego nie rozstrzygniesz „na oko”. Ustalasz to z księgową, pozycja po pozycji.
Kidogo nalicza opłaty na podstawie obecności i przypomina rodzicom o zaległościach. Umów bezpłatną prezentację albo zadzwoń: 731 125 003.
Kiedy powstaje przychód z czesnego według przepisów?
Tu kończy się Twoja zgadywanka i zaczyna praca księgowej. Przepisy dają ramę, a nie jeden automatyczny zapis dla każdej placówki.
Dla podatnika PIT przychód z działalności to kwoty należne, choćby jeszcze nie wpłynęły (art. 14 ust. 1). Datą przychodu jest, co do zasady, dzień wykonania usługi albo jej części, nie później niż dzień wystawienia faktury albo uregulowania należności (art. 14 ust. 1c). Jeżeli w umowie strony ustalą, że usługa jest rozliczana w okresach rozliczeniowych, za datę przychodu uznaje się ostatni dzień tego okresu, nie rzadziej niż raz w roku (art. 14 ust. 1e). Do przychodów nie zalicza się wpłat na poczet usług, które zostaną wykonane w następnych okresach sprawozdawczych (art. 14 ust. 3 pkt 1).
Co z tego wynika na Twoim biurku? Jeśli czesne jest płatne z góry za grudzień, księgowa musi ocenić, czy to już przychód, czy wpłata na poczet przyszłej usługi. Tego nie rozstrzyga blog. Pytasz biuro i trzymasz się jednej zasady przez cały rok.
Część podatników może wybrać metodę kasową z art. 14c ustawy o PIT. Wtedy datą przychodu jest dzień uregulowania należności, z ograniczeniami zapisanymi w tym przepisie. Warunki wyboru, m.in. limit przychodów 2 000 000 zł i brak ksiąg rachunkowych, też potwierdza księgowa.
Jeśli prowadzisz KPiR, zapisy przychodów ze sprzedaży idą na podstawie wystawionych faktur, raportów fiskalnych albo, gdy tych dokumentów nie ma, dowodu wewnętrznego lub zestawienia sprzedaży (ewidencji sprzedaży) – tak mówi § 11 ust. 1 rozporządzenia w sprawie KPiR. Od 1 stycznia 2026 r. w księdze jest też kolumna na numer faktury w KSeF.
Ważne: ten artykuł nie mówi, na które konto albo do której kolumny „wpisać czesne”. To decyzja księgowej, dopasowana do Twojej formy opodatkowania i umowy z rodzicami.
Jak uzgodnić wpłaty rodziców z wyciągiem bankowym krok po kroku?
Najpierw lista należności, potem lista wpłat, na końcu różnica. Bez tego księgowa dostaje chaos, a Ty tracisz wieczór.
Krok 1. Zamknij miesiąc w opłatach
Zatwierdź zestawienia: czesne, wyżywienie, zajęcia dodatkowe i korekty za nieobecności. Zasady tych korekt wynikają z umowy i regulaminu opłat, a przy wyżywieniu także z wytycznych UOKiK.
Krok 2. Zbierz wszystkie wpłaty
Przelewy z wyciągu, płatności online, gotówka i ewentualne wpłaty od pracodawcy. Każdą przypisz do dziecka i miesiąca. Tytuł „za przedszkole” bez nazwiska to za mało. Prosisz rodzica o stały, czytelny tytuł, np. imię dziecka i miesiąc.
Krok 3. Porównaj kwoty i znajdź różnice
Szukasz trzech typowych luk: wpłata bez przypisania, dopłata albo niedopłata i podwójne księgowanie tej samej kwoty. Gotówkę ewidencjonujesz tego samego dnia. Nie zostawiaj kopert „na poniedziałek”.
Krok 4. Przekaż księgowej wynik, nie zagadkę
Wychodzi lista: zapłacone, częściowo zapłacone i zaległe. Do tego dowody wpłat i, jeśli były, faktury wystawione na żądanie. Biuro nie powinno zgadywać, czy przelew od firmy to czesne Antka, czy faktura kosztowa. Kiedy taką listę wygodniej prowadzić w programie niż w arkuszu, wyjaśnia tekst Excel czy program do rozliczania czesnego.
Przykład: założenia, kwoty netto. Placówka ma 30 dzieci. Czesne wynosi 1 200 zł miesięcznie, czyli 36 000 zł. Wyżywienie to 15 zł za dzień obecności. W październiku dzieci zjadły łącznie 480 posiłków, czyli 7 200 zł. Należność razem: 43 200 zł. Na wyciągu jest 40 800 zł przelewów, w kasie 1 200 zł gotówki, a jeden rodzic nie zapłacił 1 200 zł. Po uzgodnieniu księgowa dostaje: przychody do oceny 42 000 zł wpłat oraz 1 200 zł należności otwartej, z imieniem dziecka i numerem zestawienia.
Co przekazać księgowej na koniec miesiąca?
Komplet, z którego da się zrobić zapisy w KPiR albo w księgach, bez telefonu „o co chodzi z tym przelewem”.
Checklista dokumentów dla księgowej:
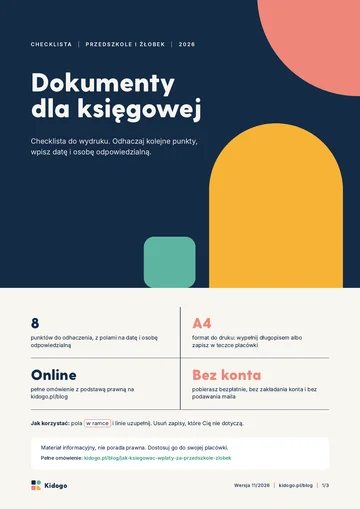
Pobierz bezpłatnie checklistę dokumentów dla księgowej (PDF) – bez zakładania konta i bez podawania maila.
ZESTAWIENIE DLA KSIĘGOWEJ – [miesiąc, rok]
Placówka: [nazwa] | NIP: [numer] | Okres: [od–do]
- Rejestr zestawień opłat (albo faktur): numer, dziecko / nabywca, pozycje (czesne, wyżywienie, zajęcia), kwota, termin płatności, status zapłaty.
- Lista wpłat: data, kwota, forma (przelew / płatność online / gotówka), tytuł, przypisanie do dziecka i dokumentu.
- Wyciąg bankowy za ten sam okres.
- Ewidencja gotówki (jeśli przyjmujesz gotówkę).
- Faktury wystawione na żądanie, w tym informacja, czy poszły do KSeF.
- Korekty i zwroty (np. odliczenie wyżywienia) wraz z podstawą.
- Wpłaty od pracodawców, fundacji albo gminy – z NIP nabywcy, jeśli jest.
- Informacja, czy w tym miesiącu była sprzedaż poza czesnym i opieką (np. wynajem sali).
Uwaga: to zestawienie operacyjne. Sposób ujęcia w KPiR albo w księgach ustala księgowa.
Taki pakiet możesz złożyć z eksportu CSV i PDF. W Kidogo raporty przychodów i zaległości da się właśnie wyeksportować do CSV dla księgowej. Same rachunki z wykazem pozycji wystawia moduł rozliczeń i płatności online.
Dotacji oświatowej nie wrzucasz do tej samej tacy co czesne. To nie jest zapłata za usługę i nie dokumentujesz jej fakturą. Rozliczasz ją według przepisów o rozliczeniu dotacji przedszkola niepublicznego.
Wskazówka: jeśli co miesiąc składasz księgowej ręcznie sklejany arkusz, rozliczenia i płatności online zbierają czesne, posiłki i zajęcia w jednym rachunku z wykazem pozycji, a raporty wychodzą do CSV. Przez 6 miesięcy korzystasz z Kidogo bezpłatnie, potem 0 zł miesięcznie do 20 dzieci, 149 zł do 50 dzieci, 299 zł do 100 dzieci, a powyżej 100 dzieci 299 zł plus 1,99 zł za każde kolejne dziecko. Ceny netto.
Czy przedszkole albo żłobek potrzebuje kasy fiskalnej?
To zależy od tego, jakie usługi świadczysz i jak rodzice płacą. Nie zgaduj, tylko pokaż księgowej swoje wpłaty.
Rozporządzenie Ministra Finansów z 17 grudnia 2024 r. zwalnia z kasy, nie dłużej niż do 31 grudnia 2027 r., m.in. usługi w zakresie edukacji oznaczone jako PKWiU ex 85, z wymienionymi wyjątkami, których typowe czesne nie obejmuje (poz. 34 załącznika). Czy Twoja usługa wpada w ten symbol, ocenia księgowa. Osobno działa zwolnienie z poz. 42 załącznika: gdy osoba fizyczna nieprowadząca działalności zapłaci całość za pośrednictwem poczty, banku albo SKOK na Twój rachunek, a z ewidencji i dowodów jednoznacznie wynika, jakiej czynności dotyczyła wpłata.
Gotówka w kopercie, luźny BLIK „na prywatny numer” albo przelew bez żadnego śladu, za co jest, łatwo wypada poza to zwolnienie. Zanim kupisz kasę albo z niej zrezygnujesz, pokaż księgowej, jak rodzice naprawdę płacą, nie tylko jak chcieliby płacić. Ta sama zasada dotyczy żłobka: najpierw faktyczne wpłaty, potem ocena zwolnienia. Nie podejmuj tej decyzji na podstawie porad z internetu. Limit 20 000 zł sprzedaży na rzecz osób fizycznych z § 3 ust. 1 pkt 1 w typowej placówce zwykle nie wystarczy, bo czesne szybko go przekracza.
Jakie błędy najczęściej psują rozrachunki z rodzicami?
Błąd 1. Jeden zbiorczy przelew „za wszystkie dzieci” bez rozpiski
Wpłata wpływa, a Ty nie wiesz, które zestawienie zamknąć. Od razu prosisz o listę dzieci i miesięcy.
Błąd 2. Traktowanie zestawienia opłat jak faktury VAT
Rodzic mówi „proszę o fakturę do pracy”, a dostaje ten sam PDF co zwykle. Dla pracodawcy z NIP-em potrzebna jest faktura, często w KSeF. Szczegóły są w poradniku o fakturze i KSeF w przedszkolu.
Błąd 3. Księgowanie „na oko”, bo przelew przyszedł w innym miesiącu niż usługa
Data wpływu i data przychodu to nie zawsze to samo. Art. 14 ust. 1c i 1e oraz art. 14 ust. 3 pkt 1 zostawiasz księgowej. Ty oddajesz czyste daty wpłat i okres, którego dotyczy usługa.
Błąd 4. Gotówka bez ewidencji tego samego dnia
Koperta w szufladzie nie jest dokumentem. Albo wpisujesz wpłatę od razu, albo przestajesz przyjmować gotówkę.
Jak Kidogo pomaga przy rozrachunkach z rodzicami?
System nie zastąpi księgowej. Porządkuje to, co musisz jej oddać. Rachunki z poszczególnymi pozycjami, płatności online i historia wpłat są w module rozliczeń. Raporty przychodów i zaległości eksportujesz do CSV albo PDF. Dzięki temu uzgodnienie z wyciągiem nie zaczyna się od pustego arkusza.
Najczęściej zadawane pytania
Czy muszę wystawiać fakturę VAT za każde czesne?
Nie, jeśli usługa korzysta ze zwolnienia z art. 43 ust. 1 ustawy o VAT i rodzic nie żąda faktury. Wtedy wystarcza comiesięczne zestawienie opłat. Faktura „zw” pojawia się na żądanie nabywcy, zgłoszone w terminie z art. 106b ust. 3. Gdy nabywcą jest firma z NIP-em, sprawdź też zasady KSeF opisane w powiązanym poradniku.
Kiedy wpłata czesnego staje się przychodem podatkowym?
Nie ma jednej daty „dla wszystkich przedszkoli”. U podatnika PIT punktem wyjścia są art. 14 ust. 1, 1c, 1e i 3 pkt 1, a czasem metoda kasowa z art. 14c. Znaczenie ma też to, czy umowa przewiduje okresy rozliczeniowe i czy wpłata jest zaliczką na kolejny miesiąc. Moment ujęcia potwierdza księgowa.
Czy mogę prowadzić tylko Excel zamiast rozrachunków?
Excel może wystarczyć przy kilkorgu dzieciach, jeśli jest kompletny i uzgodniony z wyciągiem. KPiR i tak wymaga podstawy zapisu przychodu (§ 11 rozporządzenia). Pełne księgi wymagają uporządkowanej ewidencji. Gdy wpłat przybywa, arkusz przestaje być bezpieczny, bo łatwo o podwójne przypisanie albo zgubiony przelew.
Jak zaksięgować wpłatę od pracodawcy rodzica?
Najpierw ustalasz, kto jest nabywcą. Jeśli firma płaci bezpośrednio i chce fakturę na swój NIP, dokumentem jest faktura, zwykle w KSeF. Jeśli rodzic płaci sam, a pracodawca tylko zwraca mu koszt, nabywcą zostaje rodzic. Tę różnicę opisuje poradnik o KSeF. W rozrachunkach oznaczasz źródło wpłaty, żeby księgowa nie pomyliła jej z czesnym innego dziecka.
Czy żłobek rozlicza wpłaty rodziców inaczej niż przedszkole?
Mechanizm rozrachunków jest ten sam: należność, wpłata, różnica. Inna może być podstawa zwolnienia z VAT (art. 43 ust. 1 pkt 24 zamiast pkt 26) i ocena kasy fiskalnej. Umowę i opłaty w żłobku reguluje też ustawa o opiece nad dziećmi do lat 3, m.in. art. 23. Sposób ujęcia w księgach i tak ustala księgowa.
Co zrobić z wpłatą, której nie umiem przypisać?
Nie wrzucaj jej „do przychodów ogólnych” na zapas. Odłóż ją jako nieprzypisaną, poproś nadawcę o uzupełnienie tytułu i dopiero potem zamknij rozrachunek. W pakiecie dla księgowej taka kwota powinna być opisana jako nierozliczona, a nie jako czesne konkretnego dziecka. Dopiero wtedy biuro może ją ująć. Jak ograniczyć takie wpłaty z góry — indywidualnymi numerami kont, BLIK-iem i płatnością w aplikacji — opisujemy w artykule płatności online w przedszkolu.
Źródła
- Ustawa o podatku od towarów i usług (t.j. Dz.U. 2026 poz. 1263) – ELI
- Ustawa o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592) – ELI
- Ustawa o rachunkowości (t.j. Dz.U. 2026 poz. 522) – ELI
- Rozporządzenie Ministra Finansów i Gospodarki z 6.09.2025 r. w sprawie prowadzenia KPiR (Dz.U. 2025 poz. 1299) – ELI
- Rozporządzenie Ministra Finansów z 17.12.2024 r. w sprawie zwolnień z kas rejestrujących (Dz.U. 2024 poz. 1902) – ELI
- Ordynacja podatkowa (t.j. Dz.U. 2026 poz. 622) – ELI
- KSeF – zasady obowiązywania i przepisy prawne – Ministerstwo Finansów
- Pytania i odpowiedzi KSeF 2.0 – Ministerstwo Finansów
- Ustawa o opiece nad dziećmi w wieku do lat 3 (t.j. Dz.U. 2025 poz. 798) – ELI


