

Ostatnia aktualizacja: 12 listopada 2026 r. Stan prawny: 12.11.2026.
Krótka odpowiedź: wpłaty rodziców najszybciej rozpoznasz wtedy, gdy każdy przelew niesie stały identyfikator dziecka. Daje go indywidualny numer konta (rachunek wirtualny z banku) albo płatność online powiązana z konkretnym rachunkiem w aplikacji. BLIK na prywatny telefon i przelew „za przedszkole” bez nazwiska utrudniają rozliczenie. Przy rozliczaniu kasy fiskalnej identyfikacja wpłaty też ma znaczenie (poz. 42 załącznika do rozporządzenia, Dz.U. 2024 poz. 1902).
Dziesiąty dzień miesiąca, 8:15. Otwierasz bankowość i widzisz 46 wpłat. Dwie mają tytuł „przedszkole”, jedna „Zosia i Kuba”, a jedna przyszła z konta firmy, której nazwy nie kojarzysz. Do tego trzy BLIK-i na Twój prywatny numer. Kto zapłacił, a kto nie?
Ten tekst jest dla Ciebie, jeśli prowadzisz przedszkole niepubliczne, punkt przedszkolny, żłobek albo klub dziecięcy i porównujesz sposoby przyjmowania opłat. Dostajesz tabelę metod, opis indywidualnych numerów kont i BLIK-a z perspektywy placówki, plan zmiany w pięciu krokach i checklistę do pobrania. Księgowanie wpłat opisaliśmy osobno, w poradniku o rozrachunkach z rodzicami.
Dlaczego wpłaty rodziców tak trudno przypisać do dziecka?
Bo przelew mówi tylko tyle, ile wpisze rodzic. A rodzic wpisuje to, co pamięta o 22:40, w aplikacji banku, jedną ręką.
Najczęstsze źródła chaosu wyglądają podobnie w każdej placówce:
- tytuł bez imienia dziecka albo z imieniem z zeszłego roku,
- jedna kwota za rodzeństwo, bez rozbicia,
- przelew z konta babci albo drugiego rodzica, z innym nazwiskiem,
- dopłata pracodawcy rodzica, która przychodzi zbiorczo za kilka rodzin,
- BLIK na telefon dyrektorki, czyli pieniądze na prywatnym koncie,
- gotówka „do koperty”, wpisana do zeszytu dopiero wieczorem.
Każda taka wpłata wymaga ręcznego dopasowania. Przy kilku rodzinach to chwila. Przy kilkudziesięciu to godziny pracy co miesiąc, a do tego ryzyko pomyłki w przypomnieniach o zaległościach. Nic tak nie psuje relacji z rodzicem jak monit za opłatę, którą zrobił w terminie. Kiedy arkusz przestaje wystarczać, opisujemy w tekście Excel czy program do rozliczania czesnego.
Jakie są sposoby przyjmowania opłat w przedszkolu i żłobku?
W praktyce masz pięć dróg. Różnią się tym, kto „podpisuje” wpłatę: rodzic tytułem przelewu, bank numerem konta albo system rachunkiem.
| Metoda | Jak rozpoznajesz wpłatę | Formalności i koszt | Na co uważać |
|---|---|---|---|
| MetodaPrzelew na jedno konto placówki | Jak rozpoznajesz wpłatęPo tytule i nazwisku nadawcy | Formalności i kosztBrak dodatkowych umów | Na co uważaćTytuł zależy od rodzica |
| MetodaIndywidualny numer konta (rachunek wirtualny) | Jak rozpoznajesz wpłatęPo numerze rachunku, na który wpłynęły pieniądze | Formalności i kosztUsługa banku, opłaty według umowy z bankiem | Na co uważaćTrzeba nadać numery i je komunikować |
| MetodaPłatność online przez operatora (bramka, link, BLIK w bramce, karta) | Jak rozpoznajesz wpłatęPo rachunku lub zamówieniu, do którego jest płatność | Formalności i kosztUmowa z agentem rozliczeniowym, prowizja | Na co uważaćJak operator przekazuje pieniądze na konto |
| MetodaBLIK na numer telefonu | Jak rozpoznajesz wpłatęPo numerze telefonu i krótkim tytule | Formalności i kosztBez umowy, ale rachunek przypisany do numeru | Na co uważaćCzęsto trafia na konto prywatne |
| MetodaGotówka | Jak rozpoznajesz wpłatęPo pokwitowaniu | Formalności i kosztEwidencja tego samego dnia | Na co uważaćRyzyko pomyłek i sprawa kasy fiskalnej |
Dwie pierwsze metody to klasyczny przelew. Trzecia to płatność „jednym kliknięciem”, w której rodzic nie przepisuje numeru konta ani tytułu. Ostatnie dwie warto ograniczać do wyjątków.
Czym jest indywidualny numer konta dla rodzica?
To osobny, 26-cyfrowy numer, który bank generuje dla Twojej firmy. Wszystkie wpłaty i tak trafiają na jedno konto bieżące, ale każdy rodzic płaci na „swój” numer. Dzięki temu wiesz, czyja to wpłata, nawet gdy tytuł jest pusty.
Banki nazywają tę usługę rachunkami wirtualnymi albo identyfikacją masowych płatności. W opisie PKO Banku Polskiego zmienna część to 12 ostatnich cyfr numeru i możesz w niej „zaszyć” np. numer ewidencyjny kontrahenta. Bank Nowy opisuje to podobnie: 12 ostatnich cyfr stanowi indywidualny identyfikator przypisany do konkretnego klienta, a wpłaty trafiają na główny rachunek firmowy. Szczegóły i opłaty różnią się między bankami, więc zapytaj swój bank o warunki dla małej firmy.
Co przyjąć za identyfikator? Najprościej numer dziecka z Twojej ewidencji. Nie używaj PESEL-u, bo do rozpoznania wpłaty nie jest Ci potrzebny. RODO każe ograniczać dane do tego, co niezbędne do celu (art. 5 ust. 1 lit. c). Wewnętrzny numer załatwia sprawę bez ujawniania danych w każdym przelewie.
Jedno pytanie trzeba rozstrzygnąć na starcie: numer na dziecko czy na rodzinę? Numer na dziecko jest czytelniejszy przy różnych opłatach i różnych grupach. Numer na rodzinę jest wygodniejszy dla rodziców z rodzeństwem. Wybierz jedno i trzymaj się tego w całej placówce.
Przykład: założenia, kwoty netto. Przedszkole ma 60 dzieci, w tym 6 par rodzeństwa, czyli 54 rodziny. Czesne wynosi 1 150 zł, a wyżywienie rozliczasz osobno za dni obecności. Przy jednym koncie w październiku 11 przelewów ma niepełny tytuł, a 2 rodziny płacą jedną kwotą za dwoje dzieci. Po wprowadzeniu numeru na rodzinę wszystkie 54 wpłaty są przypisane po numerze. Ręcznie sprawdzasz tylko 2 kwoty, które nie zgadzają się z należnością.
Czy BLIK na prywatny numer to dobry sposób na czesne?
Lepiej nie. BLIK sam w sobie jest wygodny, kłopot jest w tym, dokąd trafiają pieniądze i co widać w historii.
Przelew na telefon BLIK ląduje na rachunku przypisanym do numeru telefonu. Jeśli to Twój prywatny numer, czesne wpada na prywatne konto. Takie wpłaty potem trzeba przenosić i opisywać dla księgowej. Banki zaczynają to porządkować. PKO BP pisze, że przelew na telefon może trafiać na konto firmowe, jeśli bank pozwala powiązać numer z rachunkiem biznesowym. Od października 2026 r. ING udostępnia odbieranie przelewów na telefon klientom firmowym. Nadal jednak rodzic sam wpisuje krótki tytuł, a numer telefonu to nie numer dziecka.
Inaczej działa BLIK w bramce płatności. Wtedy rodzic płaci kodem za konkretny rachunek, a wdrożenie idzie przez agenta rozliczeniowego zintegrowanego z BLIK-iem, którego wybierasz jak dostawcę usług płatniczych. Płatność od razu wie, czego dotyczy. To ta sama logika co płatność w aplikacji.
Jak płatność w aplikacji identyfikuje wpłatę?
Rodzic nie wysyła pieniędzy „na konto”, tylko opłaca konkretny rachunek. System wie więc, za które dziecko i za jaki miesiąc jest wpłata, zanim pieniądze dotrą do banku. Jak przygotować czytelny rachunek miesięczny, opisuje tekst rachunek dla rodzica – wzór.
To rozwiązuje trzy rzeczy naraz. Nie ma literówek w tytule. Rodzeństwo ma osobne pozycje albo jeden wspólny rachunek, tak jak go wystawisz. Status zmienia się sam, więc przypomnienie o zaległości nie trafia do kogoś, kto zapłacił. Na rachunku często pojawiają się też zajęcia dodatkowe. Jak je wycenić i rozliczać osobno od czesnego, opisujemy w artykule zajęcia dodatkowe w przedszkolu niepublicznym.
Zanim podpiszesz umowę z operatorem płatności, sprawdź trzy rzeczy:
- Koszt: jaka jest prowizja od transakcji i kto ją ponosi. W regulaminie opłat nie dopisuj rodzicom dodatkowej opłaty, której nie ma w umowie.
- Przekazywanie środków: czy pieniądze trafiają na konto pojedynczo, czy zbiorczo, i z jakim opisem.
- Raport dla księgowej: jaki plik dostajesz za miesiąc i czy da się go zestawić z wyciągiem.
Płatność online nie wyklucza zwykłego przelewu. Część rodziców i tak zapłaci tradycyjnie, a pracodawcy rodziców zwykle płacą przelewem. Dlatego dobrze połączyć płatności w aplikacji z jasnym tytułem albo indywidualnym numerem dla przelewów.
Czy sposób płatności ma znaczenie dla kasy fiskalnej?
Może mieć. Rozporządzenie o zwolnieniach z kas rejestrujących przewiduje zwolnienie dla usług na rzecz osób fizycznych, jeżeli całą zapłatę dostajesz za pośrednictwem poczty, banku albo SKOK. Warunek brzmi tak: „a z ewidencji i dowodów dokumentujących zapłatę jednoznacznie wynika, jakiej konkretnie czynności dotyczyła” (poz. 42 załącznika, Dz.U. 2024 poz. 1902). Zwolnienia z tego rozporządzenia obowiązują najdłużej do 31 grudnia 2027 r. (§ 2 ust. 1).
To nie jest jedyna podstawa. Usługi w zakresie edukacji (PKWiU ex 85) są zwolnione osobno (poz. 34 załącznika), a to, czy Twoja usługa, np. opieka żłobkowa, mieści się w tym symbolu, ocenia księgowa. Wniosek praktyczny jest jednak prosty. Przelew bez wskazania dziecka i miesiąca to słaby dowód, a BLIK na prywatny numer jeszcze słabszy. Czy płatność przez operatora spełnia warunek „za pośrednictwem banku”, oceni Twoja księgowa. Szerzej piszemy o tym w poradniku o rozrachunkach z rodzicami i kasie fiskalnej.
Wskazówka: jeśli co miesiąc dopasowujesz przelewy do dzieci ręcznie, przenieś opłaty do jednego miejsca. W Kidogo rozliczenia i płatności online wystawiają rachunek z pozycjami, rodzic opłaca go online w aplikacji, także BLIK-iem, a potwierdzenie wpłaty od razu trafia do systemu. Cennik Kidogo: 6 miesięcy bezpłatnie, potem 0 zł miesięcznie do 20 dzieci, 149 zł do 50 dzieci, 299 zł do 100 dzieci, a powyżej 100 dzieci 299 zł plus 1,99 zł za każde kolejne dziecko. Ceny netto.
Jak zmienić sposób płatności w placówce krok po kroku?
Nie zmieniaj wszystkiego z dnia na dzień. Najlepiej wprowadzić zmianę od nowego miesiąca rozliczeniowego i uprzedzić rodziców z wyprzedzeniem.
Krok 1. Spisz, jak rodzice płacą dziś
Weź wyciąg z ostatnich trzech miesięcy. Policz przelewy z dobrym tytułem, bez tytułu, od pracodawców, BLIK-i i gotówkę. Ta liczba powie Ci, który problem jest największy.
Krok 2. Wybierz metodę główną i zapasową
Np. płatność w aplikacji jako główna i przelew na indywidualny numer jako zapasowa. Gotówkę zostaw tylko jako wyjątek, z pokwitowaniem i wpisem tego samego dnia.
Krok 3. Sprawdź dokumenty
Zajrzyj do umowy z rodzicami i do regulaminu opłat. Jeśli wpisany jest tam numer konta albo forma płatności, nowy sposób trzeba wprowadzić zgodnie z zasadami zmiany tych dokumentów. Jeśli zapis jest ogólny („przelewem na rachunek wskazany przez placówkę”), wystarczy informacja dla rodziców.
Krok 4. Daj rodzicom jedną kartkę instrukcji
Numer konta, wzór tytułu, termin płatności i co zrobić przy rodzeństwie. Krótko i bez żargonu. Wyślij ją w jednym kanale, a nie w trzech różnych grupach.
Krok 5. Zamknij pierwszy miesiąc z księgową
Po pierwszym miesiącu porównaj należności z wpłatami. Zobacz, ile przelewów nadal trzeba było dopasowywać ręcznie, i popraw instrukcję.
Checklista porządku we wpłatach rodziców:
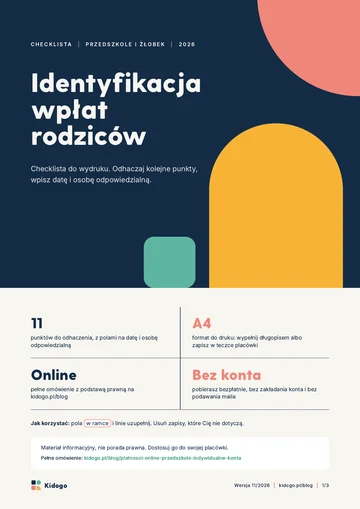
Pobierz bezpłatnie checklistę porządku we wpłatach rodziców (PDF) – bez zakładania konta i bez podawania maila.
- Policzone wpłaty z ostatnich 3 miesięcy: z dobrym tytułem, bez tytułu, od pracodawców, BLIK i gotówka.
- Wybrana metoda główna i zapasowa, zapisana w jednym zdaniu.
- Ustalone: identyfikator na dziecko czy na rodzinę.
- Identyfikator bez PESEL-u, np. wewnętrzny numer dziecka.
- Sprawdzone w banku warunki rachunków wirtualnych albo umowy z operatorem płatności.
- Sprawdzone zapisy o płatnościach w umowie i regulaminie opłat.
- Instrukcja dla rodziców: numer konta, wzór tytułu, termin, rodzeństwo.
- Osobny wzór tytułu dla przelewów od pracodawców rodziców.
- Numer telefonu BLIK nie jest podany jako sposób płacenia czesnego na konto prywatne.
- Gotówka tylko jako wyjątek, z pokwitowaniem i wpisem tego samego dnia.
- Pierwszy miesiąc po zmianie uzgodniony z księgową.
Jakie błędy najczęściej psują identyfikację wpłat?
Błąd 1. Instrukcja zmienia się co miesiąc
Raz „imię i miesiąc”, raz „nazwisko i grupa”. Rodzice przestają czytać i wpisują, co chcą. Ustal jeden wzór tytułu na cały rok.
Błąd 2. Wspólny numer dla całej grupy
Jeden numer na grupę „Motylki” niczego nie rozwiązuje. Identyfikator ma wskazywać dziecko albo rodzinę, inaczej wracasz do czytania tytułów.
Błąd 3. Prywatne konto „na chwilę”
Najpierw na próbę, potem z przyzwyczajenia. Czesne na prywatnym koncie to dodatkowa praca dla księgowej i słaby dowód zapłaty. Opłaty za placówkę przyjmuj na rachunek firmy.
Błąd 4. Przypomnienia bez sprawdzenia wpłat
Monit wysłany automatem do rodzica, którego przelew czeka na ręczne dopasowanie, kończy się nerwowym telefonem. Najpierw przypisz wpłaty, potem wysyłaj przypomnienia. Gdy zaległość jest prawdziwa, skorzystaj z kolejności z poradnika o zaległych opłatach za przedszkole.
Jak Kidogo pomaga przy płatnościach rodziców?
Kidogo nalicza opłaty na podstawie zasad placówki i obecności, generuje rachunki i wysyła je do rodziców. Rachunek ma wykaz pozycji: czesne, posiłki, godziny dodatkowe. Rodzic otwiera aplikację, widzi kwotę i opłaca rachunek online jednym kliknięciem. Może zapłacić BLIK-iem, a płatność jest od razu przypisana do konkretnego rachunku i dziecka. Potwierdzenie wpłaty trafia do systemu od razu.
Gdy minie termin, system wysyła automatyczne przypomnienie. Listę zaległych płatności widzisz w jednym miejscu i możesz wysłać powiadomienie do konkretnego rodzica. Rodzic ma w aplikacji historię swoich płatności. Dane wyeksportujesz do PDF i CSV w raportach finansowych, a księgowa dostaje zestawienie zamiast zrzutów ekranu z banku.
Najczęściej zadawane pytania
Czy przedszkole może mieć osobny numer konta dla każdego rodzica?
Tak, jeśli Twój bank oferuje rachunki wirtualne, czyli identyfikację masowych płatności. Każdy rodzic dostaje własny 26-cyfrowy numer, a wszystkie wpłaty trafiają na jedno konto firmowe. Bank pokazuje, na który numer wpłynęły pieniądze, więc wiesz, kto zapłacił. Zapytaj o warunki i opłaty, bo różnią się między bankami.
Ile kosztują indywidualne numery kont?
To zależy od banku. W opisach usług banki podają, że opłaty ustalają indywidualnie albo według taryfy dla firm. Przed decyzją porównaj miesięczny koszt usługi z czasem, który dziś poświęcasz na ręczne dopasowanie przelewów. W małej placówce z porządnym tytułem przelewu usługa może nie być potrzebna. Przy kilkudziesięciu rodzinach rachunek wygląda zwykle inaczej, więc warto go policzyć.
Czy rodzic może płacić BLIK-iem za przedszkole?
Może, ale najlepiej przez bramkę płatności albo aplikację, gdzie płaci za konkretny rachunek. Wtedy płatność od razu wskazuje dziecko i miesiąc. W Kidogo rodzic płaci BLIK-iem w aplikacji za konkretny rachunek. BLIK na numer telefonu trafia na rachunek przypisany do tego numeru i ma tylko krótki tytuł. Jeśli to Twój prywatny telefon, czesne wpada na prywatne konto, co utrudnia rozliczenie z księgową.
Co wpisać w tytule przelewu za przedszkole?
Wystarczy imię i nazwisko dziecka, miesiąc i rodzaj opłaty, np. „Jan Kowalski | czesne XI 2026”. Nie proś o PESEL ani informacje o zdrowiu dziecka. RODO wymaga ograniczenia danych do tego, co potrzebne do celu. Przy rodzeństwie poproś o wymienienie obojga dzieci albo o dwa osobne przelewy, zgodnie z Twoją instrukcją.
Czy płatności online zastąpią przelewy tradycyjne?
Raczej nie w stu procentach. Część rodziców woli zwykły przelew, a pracodawcy, fundacje czy gmina zwykle płacą przelewem na konto. Dlatego płatność w aplikacji traktuj jako metodę główną dla rodziców, a dla pozostałych wpłat zostaw konto z jasnym wzorem tytułu albo indywidualnym numerem. Ważne, żeby wszystkie wpłaty trafiały do jednego zestawienia.
Czy przy płatnościach online muszę mieć kasę fiskalną?
To zależy od rodzaju usług i podstawy zwolnienia, którą stosujesz. Jedno ze zwolnień dotyczy usług dla osób fizycznych opłaconych w całości przez bank, pocztę albo SKOK, gdy z dowodów jednoznacznie wynika, czego dotyczyła zapłata. Czy płatność przez operatora spełnia ten warunek, oceni Twoja księgowa. Pokaż jej, jak rodzice naprawdę płacą.
Źródła
- Rozporządzenie Ministra Finansów z 17.12.2024 r. w sprawie zwolnień z obowiązku prowadzenia ewidencji przy zastosowaniu kas rejestrujących, Dz.U. 2024 poz. 1902 – ELI
- Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2016/679 (RODO), art. 5 ust. 1 lit. c – EUR-Lex
- PKO Bank Polski – Rachunki wirtualne: identyfikacja płatności masowych
- Bank Nowy – Rachunki wirtualne dla firm
- BLIK – Rozwiązania dla biznesu
- BLIK – Przelew na telefon BLIK dla firm dostępny w ING (01.10.2026)
- PKO Bank Polski – Czy przelew BLIK może trafiać na konto firmowe? (02.06.2026)
- Kidogo – Rozliczenia i płatności online


